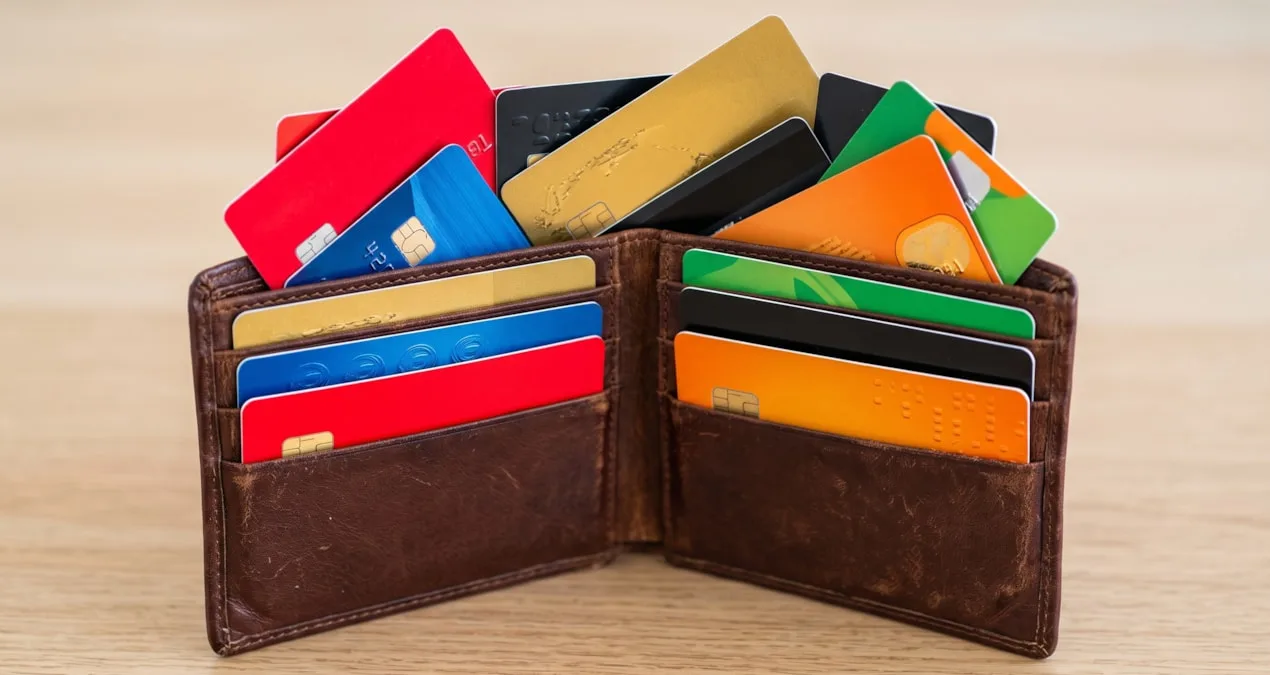
Cüzdanda kaç kredi kartı bulunmalı? Finansal çevrelerde sıkça gündeme gelen bu soru, kesin bir yanıt bulmakta zorlanıyor. İki kartla maddi zorluk yaşayan bazı tüketiciler olduğu gibi, birden fazla kartı düzenli bir şekilde yönetip avantaj sağlayan kişiler de mevcut.
Önemli olan, kart sayısından çok harcama yönetimiyle doğrudan ilişkili. Yanlış kart yönetimi, kredi notunu düşürmekte, konut kredisi başvurularını olumsuz etkilemekte ve farkında olmadan ödenen aidatlarla bütçeyi küçültmektedir.
Doğru stratejiyle kullanıldığında, kredi kartları finansal alanda önemli bir araç haline gelebilir.
Kişisel bütçeniz için uygun kart sayısını belirleyen 5 önemli kriter:
1. Her Ay Ekstre Borcunuzu Tamamen Kapatabiliyor Musunuz?
Tüm stratejinin temel noktası bu sorudur. Kredi kartı borcunu ertesi aya taşımak, yüksek faiz oranlarıyla karşılaşmak demektir. Eğer borç bakiyenizi asgari ödeme ya da kısmi ödemelerle çevirmeye çalışıyorsanız, her yeni kart, karşılanamayacak yeni bir faiz yükü yaratır.
Borcunu her ay tamamen kapatamayan tüketiciler için doğru kart sayısı kesinlikle birden fazla olmamalıdır. En uygunu, yalnızca zorunlu harcamalar için kullanılacak, makul faiz oranına sahip bir kart olmalıdır. Borcunu her ay kapatabilen disiplinli kullanıcılar için ise çoklu kart kullanımı avantaj sağlayabilir.
2. Konut Kredisi Başvurusu Yapmayı Planlıyorsanız Kart Sayısını Dondurun
Önümüzdeki 6 ila 12 ay içinde konut veya yüksek tutarlı bir ihtiyaç kredisi başvurusunda bulunmayı düşünüyorsanız, kart portföyünüzü hemen dondurmalısınız.
Bankaların kredi değerlendirme birimleri, sık kart başvurularını, açılan yeni limitleri ve yüksek kullanım oranlarını risk unsuru olarak görmektedir. Kredi notu yüksek olsa bile, kontrolsüz limit artışları sorun oluşturabilir. Bu dönemde kesinlikle yeni kart edinmemek ve mevcut olanları kapatmamak gerekir. Bir kartı kapatmak, toplam kullanılabilir limit oranını düşürerek kredi notunu olumsuz yönde etkileyebilir.
3. Farklı Bankalara Ait En Az İki Kartınız Var mı?
Sadece tek bir kredi kartına bağımlı kalmak, finansal açıdan risk taşır. Bankanın kartı bloke etmesi, sistemsel kesintiler veya limit kısıtlamaları, sizi en kritik anlarda nakitsiz bırakabilir.
Farklı bankalardan edinilen en az iki kart, güvenlik sağlar. Ayrıca toplam kredi limitinin iki bankaya dağıtılması, kredi kullanım oranını dengeler ve düzenli ödemelerle kredi notunun sağlıklı biçimde yükselmesine yardımcı olur. Farklı kurumlara ait iki kart, güvenli bir bütçe için önemli bir adımdır.
4. Kart Aidatları Gerçekten Kendini Amorti Ediyor mu?
Prestijli kartların avantajları cazip görünse de, yıllık aidatlar göz ardı edilmemelidir.
Cüzdandaki her kart için maliyet-fayda analizi yapılmalıdır. Son bir yılda kazanılan puanlar, uçuş milleri, nakit iadeleri ve kampanyalardan elde edilen indirimler hesaplanmalı; ödenen aidat bu toplamdan çıkarılmalıdır. Eğer net fayda tatmin edici değilse, aidatsız bir kart versiyonuna geçilebilir veya kart tamamen iptal edilmelidir. Kullanılmayan avantajlar için bankalara yıllık ücret ödemek mantıklı değildir.
5. Kredi İmkanları Sizi Gereksiz Harcamaya Teşvik Ediyor mu?
Yapılan araştırmalar, kartla yapılan ödemelerin nakde göre daha fazla harcama yaptırdığını göstermektedir. Cüzdandaki nakit parayı harcarken hissettiğimiz engel, temassız veya dijital kart işlemlerinde ortadan kalkar.
Birden fazla karta sahip olmak, harcama isteğini artırıyorsa, sorun kart sayısında değil, öz disiplin eksikliğindedir. Bu durumda, fazladan kartlar borçlanmayı artırmaktan başka bir işe yaramaz. Bazı kullanıcılar için en sağlıklı seçenek tek bir temel kartken, bütçesini iyi yönetenler için harcama kategorilerine göre ayrılmış birkaç kart kazanç sağlayabilir.
Kredi Kartı İhtiyacı Kaç Olmalı?
Bütçesini rasyonel bir şekilde yöneten ortalama bir tüketici için iki ila beş kart arasında bir denge idealdir. Bu aralık; puan ve kampanya avantajlarını en iyi şekilde kullanmak, sağlam bir kredi geçmişi oluşturmak ve acil durumlar için finansal bir B planı oluşturmak açısından yeterlidir.
Asıl belirleyici, cüzdandaki kart sayısı değil, tüketicinin finansal davranışlarıdır. İdeal sayı, asgari ödemeye düşmeden, faiz yükü oluşturmadan ve nakit parayla alınamayacak harcamalara yönelmeden yönetilebilen kart sayısıdır. Bu kontrolün ötesindeki her kart, kullanıcıya kaybettirmekten başka bir işe yaramaz.
Okuyucu Yorumları0
Bu habere henüz yorum yapılmamış. İlk görüşü siz paylaşın!
Yeni Bir Yorum Bırakın